Über die E-Rechnungspflicht ist inzwischen viel geschrieben worden. Man könnte meinen, das Thema sei durch: Die Empfangspflicht gilt seit 2025, die Formate sind bekannt, SAP Business One kann das. Erledigt, könnte man denken.
Ist es nicht. Denn die entscheidende Frage ist bislang für die meisten Unternehmen noch unbeantwortet: Welcher Stichtag gilt eigentlich für Sie persönlich? Und die Antwort darauf entsteht gerade jetzt, in Ihren laufenden Zahlen für 2026.
Weiterlesen: Webinar E-Rechnung EndspurtIhre Frist entsteht in diesem Jahr
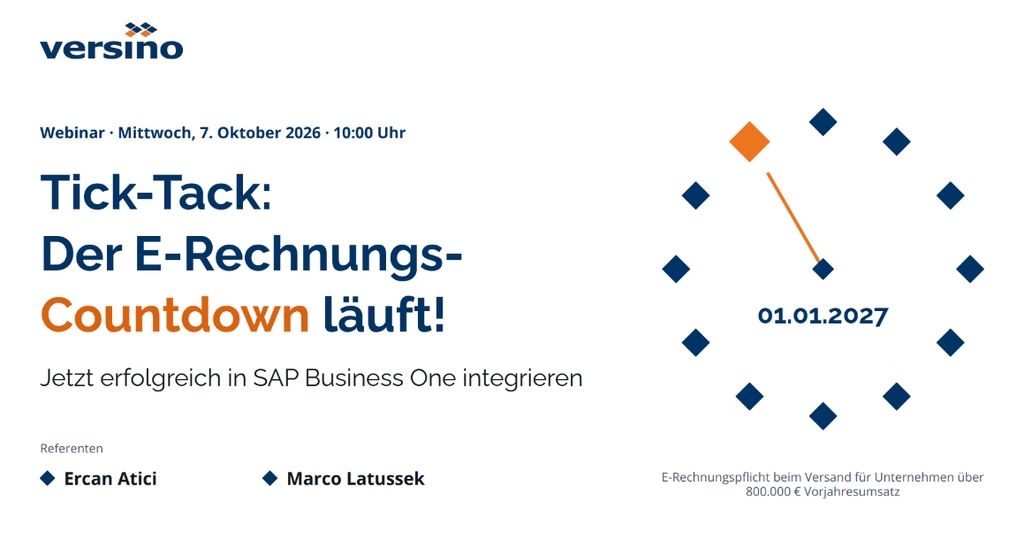
Die Ausstellungspflicht für E-Rechnungen im B2B-Bereich (Business-to-Business) kommt gestaffelt. Maßgeblich ist Ihr Gesamtumsatz nach § 19 Abs. 2 UStG (Umsatzsteuergesetz) für das Jahr 2026, nicht der handelsrechtliche Jahresumsatz aus der Gewinn- und Verlustrechnung. Liegt dieser Umsatz über 800.000 Euro, müssen Sie ab dem 1. Januar 2027 E-Rechnungen ausstellen. Liegt er darunter, haben Sie bis zum 1. Januar 2028 Zeit.
Übersehen wird meist die Zustimmung
Dass PDF-Rechnungen aktuell zulässig sind, wird gern als Eigenschaft des Formats missverstanden. Tatsächlich ist es eine Übergangsregel mit Bedingung: Der Empfänger muss zustimmen. In der Praxis passiert das fast immer stillschweigend, indem die Rechnung einfach bezahlt wird. Genau deshalb fällt niemandem auf, dass hier gerade eine Ausnahme genutzt wird, bis sie wegfällt.
Zum jeweiligen Stichtag verlieren Unternehmen diese Möglichkeit vollständig. Auch das Einverständnis des Kunden hilft dann nicht mehr: Eine PDF-Rechnung gilt schlicht nicht mehr als Rechnung im Sinne des Gesetzes.
Ausgenommen bleiben, auch über 2028 hinaus, einige Fälle: Rechnungen an Privatpersonen (B2C), Kleinbetragsrechnungen, Fahrausweise, Kleinunternehmer sowie bestimmte steuerfreie Umsätze. Wer viele solcher Belege ausstellt, stellt am Ende nur einen Teil seines Rechnungsvolumens um. Das verändert den Projektumfang mehr, als man zunächst denkt.
Die Lizenzfrage stellt sich nicht
Für Anwender von SAP Business One gibt es an dieser Stelle eine Entwarnung: Die E-Rechnungsfähigkeit für XRechnung ist im Standard enthalten. Kein Zusatzprodukt, keine zusätzlichen Lizenzkosten. Das System erzeugt und empfängt XRechnung, sofern der Funktionsstand passt.
Das nimmt der Sache viel von ihrem Schrecken, aber eben nicht alles. Denn die eigentliche Arbeit liegt woanders.
Wo der eigentliche Aufwand liegt
Ein Versionsupdate ist ein Wartungsfenster: planbar, abgrenzbar, in überschaubarer Zeit erledigt. Was dagegen Zeit kostet, sind die Stammdaten. Die europäische Norm für E-Rechnungen (EN 16931) verlangt Angaben, die in einem klassischen PDF-Prozess nie gebraucht wurden. Solange eine Rechnung gedruckt wurde, fiel ein fehlendes Ursprungsland niemandem auf. Sobald sie validiert wird, scheitert genau die Position, in der es fehlt.
Das betrifft Artikelstammdaten ebenso wie Geschäftspartnerdaten und Firmendetails. Und es betrifft nicht den kompletten Artikelstamm auf einmal, sondern in erster Linie die Artikel, die tatsächlich noch fakturiert werden. Wer nach Relevanz priorisiert, reduziert den Umfang oft erheblich.
Ein weiterer, häufig übersehener Punkt: Manche Vorsysteme und Druckerlösungen erzeugen bereits ZUGFeRD-Dateien, aber in einem reduzierten Profil ohne vollständige Rechnungsangaben. Das Dokument sieht aus wie eine E-Rechnung, ist rechtlich aber keine. Wer das erst nach dem eigenen Stichtag bemerkt, hat ein Problem mit laufendem Rechnungsausgang.
Erst messen, dann planen
Bevor Sie über Aufwände sprechen, lohnt sich eine einfache Übung: Erzeugen Sie eine echte Testrechnung aus Ihrem System und validieren Sie sie gegen die Norm. Jede verletzte Regel zeigt Ihnen genau ein fehlendes Feld. Das Ergebnis ist die belastbarste Auskunft über Ihre Stammdatenqualität, die Sie ohne Projekt bekommen können.
Ergänzend hilft eine Auswertung: Wie viele Artikel wurden in den letzten zwölf Monaten tatsächlich fakturiert, und bei wie vielen davon sind die geforderten Angaben vollständig gepflegt? Das Verhältnis dieser beiden Zahlen bestimmt maßgeblich, wie groß Ihr Projekt tatsächlich wird. In unserem Whitepaper zeigen wir, welche Felder konkret gemeint sind und wie sich die Stammdatenarbeit priorisieren lässt, ohne den ganzen Stamm auf einmal anzugehen.
Was jetzt zu tun ist
Wer zum 1. Januar 2027 versandpflichtig ist, sollte vom Stichtag rückwärts planen, nicht vom heutigen Datum vorwärts. Stammdatenarbeit lässt sich nicht in den Dezember quetschen, schon gar nicht in dieselben Wochen, in denen Jahresabschluss, Inventur und Urlaubszeit ohnehin zusammenfallen.
Sonderfälle verdienen ein eigenes Gespräch, bevor sie in der Testphase zur Überraschung werden: mehrere Mandanten oder Gesellschaften, Sammelrechnungen über mehrere Lieferungen, bestehende EDI-Verfahren (Electronic Data Interchange) oder Rechnungen an öffentliche Auftraggeber. Unser Whitepaper geht darauf ein und liefert außerdem eine Selbsteinschätzung in zehn Fragen, mit der sich Buchhaltung und IT in einer Stunde einen belastbaren Überblick verschaffen, dazu den konkreten Vier-Phasen-Plan bis zum Go-live und die Konfigurationsschritte in SAP Business One im Detail.
Webinar E-Rechnung Endspurt

E-Rechnung 2026: Was sich für KMU und SAP-B1-Anwender jetzt ändert
E-Rechnung 2026: Vom Empfang zur Versandpflicht — was der Mittelstand jetzt klären muss

E-Rechnung in Europa: Harmonisierter Standard und nationale Fragmentierung

E-Rechnung im Mittelstand: Die Uhr läuft

Frankreich E-Rechnung 2026: Was Unternehmen mit französischer Steuernummer jetzt wissen müssen

Leistungsbeschreibung in der E-Rechnung: Wie viel Detail muss wirklich hinein?
Verifactu in Spanien: die neue Rechnungsstellungspflicht
Die E-Invoicing-Vorschriften in Europa
